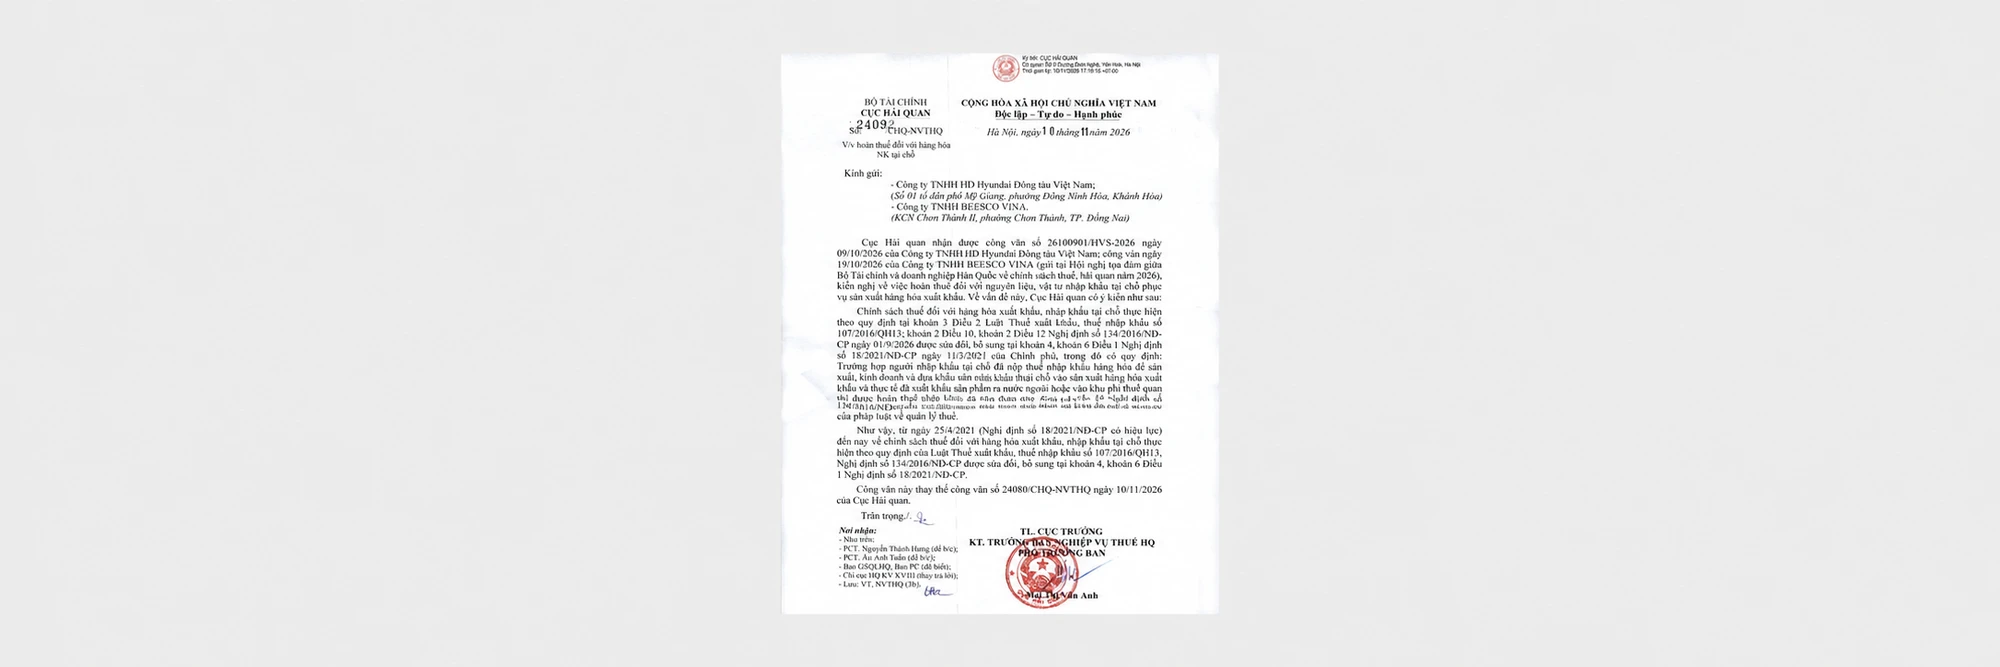
Ngày 10/11/2026, Cục Hải quan ban hành Công văn 24092/CHQ-NVTHQ về hoàn thuế đối với hàng hóa nhập khẩu tại chỗ. Văn bản trả lời kiến nghị liên quan đến nguyên liệu, vật tư nhập khẩu tại chỗ phục vụ sản xuất hàng hóa xuất khẩu, đồng thời xác nhận thay thế Công văn 24080/CHQ-NVTHQ cùng ngày.
Nội dung đáng chú ý là trường hợp người nhập khẩu tại chỗ đã nộp thuế nhập khẩu, sau đó đưa hàng vào sản xuất và thực tế xuất khẩu sản phẩm ra nước ngoài hoặc vào khu phi thuế quan thì được xem xét hoàn số thuế nhập khẩu đã nộp theo quy định. Công văn dẫn lại các căn cứ pháp luật áp dụng, không đặt ra một cơ chế hoàn thuế mới chỉ bắt đầu từ ngày ban hành văn bản.
Kiến nghị của doanh nghiệp và phạm vi trả lời
Cục Hải quan tiếp nhận Công văn 26100901/HVS-2026 ngày 09/10/2026 của Công ty TNHH HD Hyundai Đóng tàu Việt Nam và công văn ngày 19/10/2026 của Công ty TNHH BEESCO VINA. Kiến nghị được nêu trong bối cảnh tọa đàm giữa Bộ Tài chính và doanh nghiệp Hàn Quốc về chính sách thuế, hải quan năm 2026, tập trung vào việc hoàn thuế nguyên liệu, vật tư nhập khẩu tại chỗ để sản xuất hàng xuất khẩu.
Do vậy, nội dung trả lời cần được hiểu đúng là xử lý thuế nhập khẩu đã nộp trong hoạt động nhập khẩu tại chỗ và sản xuất xuất khẩu. Khi đối chiếu hồ sơ thực tế, doanh nghiệp cần tách nội dung này với thủ tục xuất nhập khẩu tại chỗ nói chung hoặc việc hoàn thuế giá trị gia tăng.
Các điều kiện được nêu trong công văn
Công văn dẫn khoản 3 Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 107/2016/QH13; khoản 2 Điều 10 và khoản 2 Điều 12 Nghị định 134/2016/NĐ-CP, được sửa đổi, bổ sung tại khoản 4 và khoản 6 Điều 1 Nghị định 18/2021/NĐ-CP. Trường hợp hoàn thuế được mô tả với các yếu tố gắn liền nhau:
- Đã nộp thuế nhập khẩu: người nhập khẩu tại chỗ đã nộp thuế đối với hàng nhập khẩu để sản xuất, kinh doanh.
- Đưa hàng vào sản xuất hàng xuất khẩu: hàng nhập khẩu tại chỗ được sử dụng trong quá trình sản xuất hàng hóa xuất khẩu.
- Sản phẩm thực tế đã xuất khẩu: sản phẩm được xuất ra nước ngoài hoặc vào khu phi thuế quan.
Khi thuộc trường hợp nêu trên, việc hoàn thuế nhập khẩu đã nộp thực hiện theo Điều 36 Nghị định 134/2016/NĐ-CP. Như vậy, chỉ có kế hoạch xuất khẩu hoặc chỉ phát sinh việc mua nguyên liệu tại chỗ chưa đủ để khẳng định ngay số thuế được hoàn; cần đối chiếu quá trình sử dụng hàng và kết quả xuất khẩu thực tế với quy định áp dụng.
Mốc 25/4/2021 có ý nghĩa gì?
Cục Hải quan nhắc rõ ngày 25/4/2021 là thời điểm Nghị định 18/2021/NĐ-CP có hiệu lực. Công văn khẳng định chính sách thuế đối với hàng xuất khẩu, nhập khẩu tại chỗ từ mốc này được thực hiện theo Luật 107/2016/QH13 và Nghị định 134/2016/NĐ-CP đã được sửa đổi, bổ sung tại khoản 4, khoản 6 Điều 1 Nghị định 18/2021/NĐ-CP.
Ngày 10/11/2026 là ngày ban hành văn bản trả lời kiến nghị. Hai mốc thời gian này cần được phân biệt khi doanh nghiệp rà soát tờ khai và nghĩa vụ thuế của mình. Thông tin trên Cổng văn bản Chính phủ xác nhận Nghị định 18/2021/NĐ-CP được ban hành ngày 11/3/2021, có hiệu lực ngày 25/4/2021; nghị định được sửa đổi là Nghị định 134/2016/NĐ-CP ngày 01/9/2016.
Hồ sơ và thủ tục hoàn thuế
Đối với hồ sơ, trình tự và thủ tục hoàn thuế, Công văn 24092 dẫn chiếu việc thực hiện theo pháp luật về quản lý thuế. Văn bản không thay thế toàn bộ quy định về hồ sơ, cũng không xác định sẵn số tiền được hoàn cho mọi doanh nghiệp có giao dịch nhập khẩu tại chỗ.
Để chuẩn bị đối chiếu, doanh nghiệp có thể rà soát tờ khai nhập khẩu tại chỗ, chứng từ nộp thuế, dữ liệu sử dụng nguyên liệu và tờ khai xuất khẩu sản phẩm thực tế; kiểm tra sự thống nhất giữa lượng hàng nhập, lượng đưa vào sản xuất và sản phẩm xuất khẩu. Đây là các nội dung chuẩn bị hồ sơ theo tình huống, không phải danh mục chứng từ bắt buộc mới được ban hành bởi Công văn 24092.
Thay thế Công văn 24080 cùng ngày
Phần cuối văn bản ghi rõ Công văn 24092/CHQ-NVTHQ thay thế Công văn 24080/CHQ-NVTHQ ngày 10/11/2026 của Cục Hải quan. Doanh nghiệp đang lưu hoặc dẫn bản 24080 cần cập nhật văn bản thay thế khi nghiên cứu hướng dẫn trả lời kiến nghị này.
Tính đến ngày 10/11/2026, đây là công văn đã ban hành, có nội dung hướng dẫn căn cứ xử lý; không phải dự thảo đang lấy ý kiến. Kết quả hoàn thuế của từng hồ sơ vẫn cần được xác định trên cơ sở điều kiện pháp luật, chứng từ và thực tế sản xuất, xuất khẩu.
Nguồn tham khảo
- Bản chụp Công văn 24092/CHQ-NVTHQ ngày 10/11/2026
- Nghị định 18/2021/NĐ-CP — Cổng văn bản Chính phủ
- Bài viết
Ảnh: Bản chụp Công văn 24092/CHQ-NVTHQ trong bài nguồn.