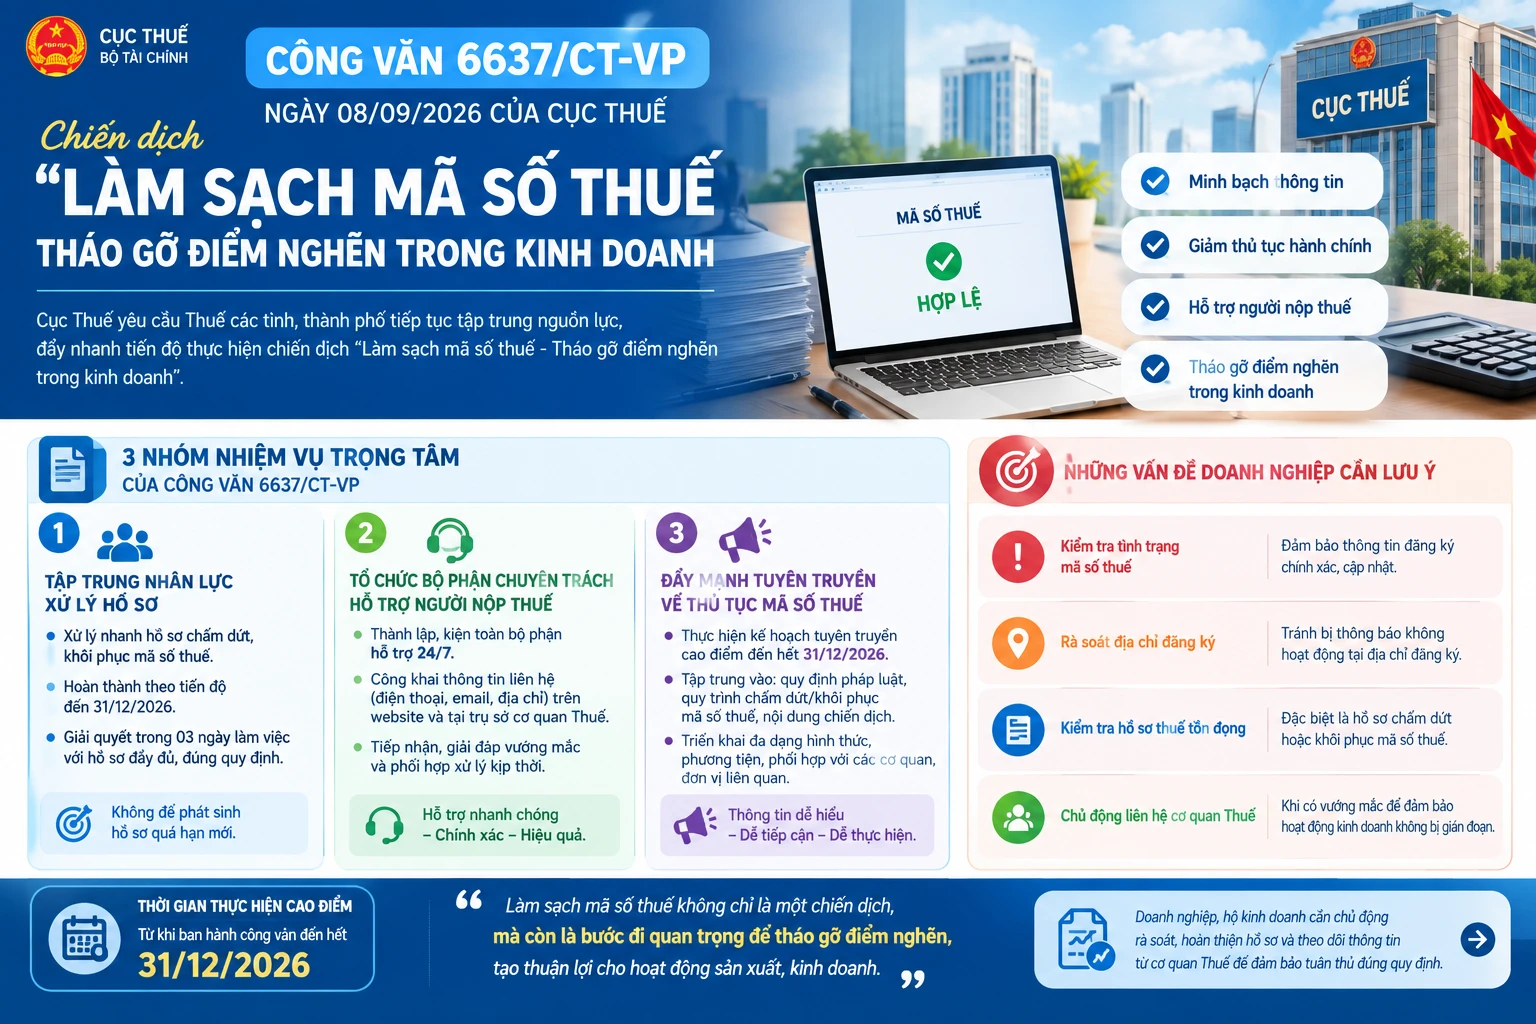
Công văn 6637/CT-VP ngày 08/09/2026 của Cục Thuế yêu cầu Thuế các tỉnh, thành phố tiếp tục tập trung nguồn lực, đẩy nhanh tiến độ thực hiện Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”. Công văn đặt trọng tâm vào việc xử lý hồ sơ chấm dứt và khôi phục mã số thuế, tăng cường hỗ trợ người nộp thuế và đẩy mạnh công tác tuyên truyền, hướng dẫn thủ tục.
Công văn 6637/CT-VP ngày 08/09/2026 là gì?
Ngày 08/09/2026, Cục Thuế ban hành Công văn số 6637/CT-VP về việc triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, gửi Trưởng Thuế các tỉnh, thành phố.
Cục Thuế cho biết chiến dịch thời gian qua đã đạt một số kết quả tích cực và nhận được sự quan tâm của người nộp thuế cũng như các cơ quan, tổ chức liên quan. Tuy nhiên, tại một số địa bàn có số lượng người nộp thuế lớn, tiến độ thực hiện vẫn chưa đạt mục tiêu đề ra; việc bố trí nhân lực hỗ trợ và công tác tuyên truyền, phổ biến quy trình, thủ tục còn chưa đạt hiệu quả như yêu cầu.
Trên cơ sở đó, Công văn 6637/CT-VP yêu cầu các cơ quan Thuế địa phương tiếp tục triển khai đồng bộ nhiều giải pháp để tạo thuận lợi và giải quyết nhanh hơn các hồ sơ của người nộp thuế.
3 nhiệm vụ trọng tâm theo Công văn 6637/CT-VP
1. Tập trung tối đa nguồn nhân lực xử lý hồ sơ
Một trong những yêu cầu chính của Công văn 6637/CT-VP là rà soát, đánh giá toàn diện khối lượng công việc và nguồn nhân lực tại các phòng, đơn vị thuế để chủ động bố trí phù hợp với yêu cầu và tiến độ của chiến dịch.
Các đơn vị được yêu cầu:
- Tập trung xử lý nhanh hồ sơ, thủ tục chấm dứt hiệu lực mã số thuế và khôi phục mã số thuế.
- Xác định rõ khối lượng công việc cần hoàn thành từ nay đến 31/12/2026.
- Phân kỳ tiến độ thực hiện theo tháng, tuần và từng nhóm đối tượng.
- Tổ chức kiểm đếm, đánh giá kết quả hàng ngày.
- Tập trung xử lý dứt điểm hồ sơ tồn đọng quá hạn và không để phát sinh hồ sơ quá hạn mới.
Đáng chú ý, Cục Thuế yêu cầu chỉ đạo giải quyết dứt điểm thủ tục đóng mã số thuế, khôi phục mã số thuế trong vòng 03 ngày làm việc đối với trường hợp người nộp thuế đã nộp đầy đủ hồ sơ và hoàn thành nghĩa vụ thuế theo quy định. Trong quá trình xử lý, cơ quan Thuế cần chủ động hướng dẫn rõ quy trình và hồ sơ cần hoàn thiện để người nộp thuế thực hiện kịp thời.
2. Tổ chức bộ phận chuyên trách hỗ trợ người nộp thuế
Công văn 6637/CT-VP cũng yêu cầu Thuế các tỉnh, thành phố và Thuế cơ sở thành lập, kiện toàn bộ phận chuyên trách hỗ trợ người nộp thuế.
Các bộ phận này được yêu cầu thường trực 24/7 để tiếp nhận thông tin, hướng dẫn và giải đáp các vướng mắc của người nộp thuế.
Thông tin về bộ phận chuyên trách, gồm:
- Tên đầu mối;
- Số điện thoại;
- Địa chỉ thư điện tử;
- Các kênh liên hệ phù hợp;
phải được công khai trên trang thông tin điện tử và tại trụ sở cơ quan Thuế để người nộp thuế dễ dàng tiếp cận.
Công chức thuộc bộ phận chuyên trách có trách nhiệm tiếp nhận yêu cầu hỗ trợ qua đường dây nóng và các kênh phù hợp, đồng thời phối hợp với các bộ phận quản lý, hỗ trợ doanh nghiệp và kiểm tra để cập nhật tiến độ xử lý hồ sơ và giải đáp khó khăn cho người nộp thuế.
3. Đẩy mạnh tuyên truyền về thủ tục mã số thuế
Một nội dung quan trọng khác của Công văn 6637/CT-VP là tăng cường truyền thông, tuyên truyền đến người nộp thuế.
Cục Thuế yêu cầu xây dựng và triển khai kế hoạch tuyên truyền cao điểm từ thời điểm ban hành công văn đến hết ngày 31/12/2026. Nội dung tuyên truyền cần tập trung vào:
- Quy định pháp luật liên quan đến mã số thuế;
- Quy trình, thủ tục chấm dứt hiệu lực mã số thuế;
- Quy trình, thủ tục khôi phục mã số thuế;
- Mục tiêu và nội dung của Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”.
Cục Thuế yêu cầu thông tin phải được truyền tải theo hướng dễ hiểu, dễ tiếp cận và dễ thực hiện, đồng thời triển khai trên nhiều hình thức và phương tiện thông tin khác nhau.
Các cơ quan Thuế địa phương cũng được yêu cầu chủ động phối hợp với cơ quan báo chí, phát thanh, truyền hình, chính quyền địa phương, cơ quan đăng ký kinh doanh, cơ quan công an, sở ban ngành, hiệp hội và các tổ chức liên quan để tăng hiệu quả tuyên truyền.
Người nộp thuế bị thông báo không hoạt động tại địa chỉ đăng ký cần lưu ý gì?
Chiến dịch làm sạch mã số thuế có liên quan trực tiếp đến những người nộp thuế được cơ quan Thuế xác định không hoạt động tại địa chỉ đã đăng ký.
Theo quy định được dẫn chiếu trong các hướng dẫn liên quan, người nộp thuế trong trường hợp này vẫn phải chịu trách nhiệm đối với các nghĩa vụ thuế trong thời gian bị thông báo không hoạt động tại địa chỉ đăng ký, đồng thời phải chấp hành các thông báo và quyết định của cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền.
Người nộp thuế cũng không được thực hiện thủ tục tạm ngừng hoạt động, kinh doanh trong thời gian cơ quan Thuế đã thông báo không hoạt động tại địa chỉ đăng ký. Việc tạm ngừng chỉ được thực hiện sau khi hoàn thành thủ tục khôi phục mã số thuế theo quy định.
Ngoài ra, trong một số trường hợp, chủ sở hữu, thành viên hợp danh, chủ hộ kinh doanh hoặc người đại diện theo pháp luật còn phải hoàn thành các nghĩa vụ thuế và nghĩa vụ liên quan trước khi thực hiện đăng ký thuế cho doanh nghiệp, hộ kinh doanh mới do mình đại diện hoặc quản lý.
Khi nào được khôi phục mã số thuế?
Theo các quy định được viện dẫn trong hướng dẫn liên quan đến chiến dịch, người nộp thuế đăng ký thuế trực tiếp với cơ quan Thuế có thể thực hiện thủ tục khôi phục mã số thuế trong một số trường hợp nhất định, chẳng hạn như:
- Cơ quan có thẩm quyền hủy bỏ văn bản thu hồi giấy phép, quyết định thành lập hoặc giấy phép tương đương;
- Người nộp thuế đã được cơ quan Thuế thông báo không hoạt động tại địa chỉ đăng ký nhưng chưa bị thu hồi giấy phép và chưa bị chấm dứt hiệu lực mã số thuế;
- Người nộp thuế có nhu cầu tiếp tục hoạt động sau khi đã gửi hồ sơ chấm dứt hiệu lực mã số thuế nhưng cơ quan Thuế chưa ban hành thông báo chấm dứt hiệu lực mã số thuế.
Về cơ bản, người nộp thuế cần đáp ứng các yêu cầu liên quan đến nhu cầu tiếp tục hoạt động, tình trạng giấy phép và mã số thuế, địa chỉ hoạt động thực tế cũng như việc hoàn thành các nghĩa vụ kê khai, nộp thuế và nghĩa vụ liên quan theo yêu cầu xử lý của cơ quan Thuế.
Công văn 6637/CT-VP có ý nghĩa gì đối với doanh nghiệp?
Việc Cục Thuế yêu cầu tăng cường nguồn lực và hỗ trợ 24/7 cho thấy chiến dịch đang được đẩy mạnh nhằm rút ngắn thời gian xử lý hồ sơ, giảm hồ sơ tồn đọng và hỗ trợ người nộp thuế thực hiện đúng thủ tục.
Đối với doanh nghiệp, hộ kinh doanh và các tổ chức, cá nhân có liên quan, việc chủ động rà soát tình trạng mã số thuế là cần thiết, đặc biệt trong trường hợp:
- Doanh nghiệp thay đổi địa chỉ nhưng chưa cập nhật thông tin;
- Cơ quan Thuế thông báo không hoạt động tại địa chỉ đăng ký;
- Doanh nghiệp có hồ sơ chấm dứt hiệu lực mã số thuế;
- Doanh nghiệp có nhu cầu tiếp tục hoạt động và cần khôi phục mã số thuế;
- Hồ sơ thuế còn tồn đọng hoặc chưa hoàn thành nghĩa vụ liên quan.
Doanh nghiệp nên kiểm tra tình trạng đăng ký thuế, rà soát hồ sơ và chủ động liên hệ cơ quan Thuế khi phát sinh vướng mắc để tránh ảnh hưởng đến quá trình thực hiện các thủ tục kinh doanh và nghĩa vụ thuế.
Doanh nghiệp nên làm gì trong thời gian triển khai chiến dịch?
Để hạn chế rủi ro, doanh nghiệp có thể chủ động thực hiện một số công việc sau:
Thứ nhất, kiểm tra tình trạng mã số thuế và thông tin đăng ký thuế hiện tại.
Thứ hai, rà soát địa chỉ đăng ký để bảo đảm thông tin trên hệ thống quản lý thuế phù hợp với tình hình hoạt động thực tế.
Thứ ba, kiểm tra các hồ sơ thuế còn tồn đọng, đặc biệt là hồ sơ chấm dứt hoặc khôi phục mã số thuế.
Thứ tư, chuẩn bị đầy đủ hồ sơ theo hướng dẫn của cơ quan Thuế để hạn chế việc phải bổ sung nhiều lần.
Thứ năm, theo dõi thông tin tuyên truyền và các kênh hỗ trợ của cơ quan Thuế để được hướng dẫn khi phát sinh vướng mắc.
Kết luận
Công văn 6637/CT-VP ngày 08/09/2026 là văn bản đáng chú ý trong quá trình triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”.
Công văn tập trung vào ba nhóm giải pháp chính gồm tập trung nguồn lực xử lý hồ sơ, tổ chức bộ phận chuyên trách hỗ trợ người nộp thuế và tăng cường tuyên truyền, hướng dẫn thủ tục. Đáng chú ý, các đơn vị Thuế được yêu cầu đẩy nhanh việc xử lý hồ sơ, giải quyết trong vòng 03 ngày làm việc đối với trường hợp đã đủ hồ sơ và hoàn thành nghĩa vụ thuế, đồng thời triển khai kế hoạch tuyên truyền cao điểm đến 31/12/2026.
Doanh nghiệp, hộ kinh doanh và người nộp thuế nên chủ động kiểm tra tình trạng mã số thuế, rà soát thông tin đăng ký và hoàn thành các nghĩa vụ liên quan để bảo đảm hoạt động kinh doanh được thực hiện thuận lợi, đúng quy định.