Hàng hóa chứa tiền chất công nghiệp: Khi nào phải cấp phép, khai báo?
Hàng hóa chứa tiền chất công nghiệp có phải xin giấy phép xuất nhập khẩu hay khai báo hóa chất hay không? Đây là vấn đề đang được nhiều doanh nghiệp hoạt động xuất nhập khẩu, sản xuất và gia công quan tâm, đặc biệt khi một sản phẩm có chứa tiền chất công nghiệp nhưng bản thân sản phẩm không phải là hóa chất.
Những vướng mắc trong quá trình kiểm tra sau thông quan cho thấy ranh giới giữa “hỗn hợp chất chứa tiền chất công nghiệp” và “sản phẩm, hàng hóa có chứa tiền chất công nghiệp” vẫn là nội dung doanh nghiệp cần đặc biệt lưu ý. Bộ Tài chính mới đây đã đề nghị Bộ Công Thương làm rõ căn cứ pháp lý để xác định nghĩa vụ cấp phép, khai báo trong các trường hợp này.
1. Vì sao hàng hóa chứa tiền chất công nghiệp gây nhiều vướng mắc?
Trong thực tế sản xuất, không ít doanh nghiệp nhập khẩu những sản phẩm đã được phối chế, đóng gói và sử dụng trực tiếp trong quy trình sản xuất nhưng bên trong thành phần vẫn có tiền chất công nghiệp.
Có thể kể đến như:
- Keo dán dùng trong sản xuất giày, đế giày, vải hoặc vật liệu giả da.
- Hương liệu được sử dụng để tẩm sợi thuốc lá.
- Chất xử lý bề mặt, chế phẩm tẩy rửa dùng cho nguyên liệu, máy móc hoặc thiết bị.
- Chế phẩm chống thấm nước sử dụng trong công đoạn hồ sợi, tráng nhựa, hoàn thiện vải hoặc nhuộm sợi.
Vấn đề đặt ra là: những sản phẩm này được xem là hóa chất chứa tiền chất công nghiệp hay chỉ là sản phẩm/hàng hóa có chứa tiền chất?
Theo thông tin được Bộ Tài chính nêu, đây chính là điểm khiến doanh nghiệp và cơ quan quản lý gặp khó khăn trong việc xác định có phải xin giấy phép xuất nhập khẩu tiền chất công nghiệp hoặc thực hiện nghĩa vụ khai báo hay không.
2. Phân biệt “hỗn hợp chất chứa tiền chất” và “hàng hóa chứa tiền chất”
Đây là điểm quan trọng nhất khi xác định chính sách quản lý.
Về bản chất, hóa chất có thể là đơn chất, hợp chất hoặc hỗn hợp chất. Trong khi đó, một sản phẩm công nghiệp có thể chứa một hoặc nhiều thành phần hóa chất nhưng mục đích sử dụng cuối cùng lại không phải để thực hiện một hoạt động hóa chất độc lập.
Chính sự khác biệt này dẫn đến câu hỏi:
Một sản phẩm đã hoàn thiện, được nhập khẩu để sử dụng trực tiếp trong sản xuất có được áp dụng quy định quản lý đối với tiền chất công nghiệp giống như một hỗn hợp hóa chất hay không?
Bài toán càng phức tạp khi cùng một sản phẩm có thể được sử dụng ở nhiều công đoạn khác nhau. Chẳng hạn, một chế phẩm chứa tiền chất có thể được nhập khẩu để sử dụng trực tiếp; nhưng cũng có trường hợp sản phẩm chưa phải thành phẩm cuối cùng và tiếp tục được phối trộn, gia công để tạo ra một sản phẩm khác.
Đây là lý do doanh nghiệp không nên chỉ căn cứ vào tên thương mại của sản phẩm hoặc mã HS để kết luận nghĩa vụ quản lý.
3. Khi nào doanh nghiệp có thể phát sinh yêu cầu cấp phép?
Theo thông tin Bộ Tài chính phản ánh, một trong những nội dung cần được làm rõ là trường hợp hàng hóa chứa tiền chất được nhập khẩu nhưng chưa phải thành phẩm cuối cùng và chưa được đưa vào sử dụng trực tiếp.
Tại Hội nghị chuyên đề nghiệp vụ kiểm soát ma túy và tiền chất tổ chức tháng 10/2025, đại diện Cục Hóa chất từng hướng dẫn theo hướng: hàng hóa nhập khẩu là thành phẩm cuối cùng và được đưa vào sử dụng trực tiếp ngay sau khi nhập khẩu thì không phải xin giấy phép nhập khẩu; ngược lại, hàng hóa chứa tiền chất chưa phải thành phẩm cuối cùng và chưa được sử dụng trực tiếp có thể thuộc trường hợp phải xin giấy phép. Tuy nhiên, Bộ Tài chính cho biết nội dung này vẫn cần được hướng dẫn chính thức bằng văn bản để có cơ sở áp dụng thống nhất.
Do đó, doanh nghiệp cần đặc biệt lưu ý các tình huống như:
Nhập khẩu để sử dụng trực tiếp trong sản xuất: cần xác định rõ sản phẩm có phải đối tượng quản lý theo quy định về tiền chất hay không.
Nhập khẩu để phối trộn hoặc tiếp tục gia công: mức độ rủi ro pháp lý cao hơn nếu sản phẩm chưa phải thành phẩm cuối cùng.
Xuất khẩu sản phẩm có chứa tiền chất: cần xác định thành phần, tính chất sản phẩm và chính sách quản lý tương ứng trước khi thực hiện thủ tục.
4. Quy định về tiền chất công nghiệp đã thay đổi trong năm 2026
Doanh nghiệp cũng cần lưu ý rằng từ 01/01/2026, Luật Hóa chất số 69/2025/QH15 chính thức có hiệu lực, thay thế khung pháp lý trước đây của Luật Hóa chất 2007.
Tiếp đó, Nghị định 24/2026/NĐ-CP quy định các danh mục hóa chất thuộc phạm vi điều chỉnh của Luật Hóa chất. Trong đó có Danh mục hóa chất cần kiểm soát đặc biệt, là cơ sở quan trọng để doanh nghiệp xác định hóa chất thuộc diện quản lý.
Song song với đó, Nghị định 26/2026/NĐ-CP quy định chi tiết về quản lý hoạt động hóa chất và hóa chất nguy hiểm trong sản phẩm, hàng hóa. Đây là một trong những căn cứ doanh nghiệp cần rà soát khi đánh giá sản phẩm nhập khẩu có chứa thành phần hóa chất thuộc diện quản lý.
Vì vậy, khi thực hiện thủ tục xuất nhập khẩu trong năm 2026, doanh nghiệp không nên chỉ tra cứu các quy định cũ mà cần đối chiếu với Luật Hóa chất 2025 và hệ thống văn bản hướng dẫn hiện hành.
5. Doanh nghiệp cần chuẩn bị gì khi nhập khẩu hàng hóa có chứa tiền chất?
Để hạn chế rủi ro khi thông quan và kiểm tra sau thông quan, doanh nghiệp nên xây dựng quy trình kiểm tra thành phần sản phẩm trước khi mở tờ khai.
Kiểm tra thành phần hóa học
Doanh nghiệp cần thu thập đầy đủ thông tin về thành phần sản phẩm, đặc biệt là các thành phần nằm trong danh mục hóa chất cần kiểm soát đặc biệt hoặc danh mục tiền chất công nghiệp theo quy định hiện hành.
Đối chiếu mục đích sử dụng
Không chỉ cần biết sản phẩm “có chứa tiền chất”, doanh nghiệp còn phải xác định sản phẩm được nhập khẩu để:
- Sử dụng trực tiếp;
- Tiếp tục phối trộn, gia công;
- Sản xuất ra sản phẩm khác;
- Hoặc tái xuất/xuất khẩu.
Mục đích và trạng thái của sản phẩm có thể ảnh hưởng đến việc xác định chính sách quản lý.
Kiểm tra hồ sơ kỹ thuật
Các tài liệu như SDS/MSDS, TDS, COA, tài liệu kỹ thuật, thành phần định lượng và hướng dẫn sử dụng là cơ sở quan trọng để doanh nghiệp chứng minh bản chất của hàng hóa.
Chủ động trao đổi với cơ quan Hải quan
Cục Hải quan trước đây đã hướng dẫn các đơn vị hải quan khu vực căn cứ Công văn 5133/BCT-HC ngày 10/07/2025 của Bộ Công Thương để xử lý hàng hóa có chứa tiền chất công nghiệp; đồng thời thực hiện việc cung cấp thông tin liên quan theo quy định.
Điều này cho thấy việc chuẩn bị hồ sơ và xác định chính xác thành phần hàng hóa ngay từ đầu có ý nghĩa rất lớn đối với quá trình thông quan.
6. Vì sao doanh nghiệp cần đặc biệt quan tâm?
Sai sót trong việc xác định chính sách quản lý không chỉ khiến lô hàng phát sinh thêm thủ tục mà còn có thể dẫn đến rủi ro xử phạt và truy vấn trong quá trình kiểm tra sau thông quan.
Theo thông tin được Bộ Tài chính nêu, nếu xác định 5 doanh nghiệp thuộc trường hợp phải xin giấy phép và/hoặc khai báo hóa chất thì tổng số tiền xử phạt có thể lên tới hơn 600 tỷ đồng. Đây là con số cho thấy mức độ nghiêm trọng của việc xác định sai đối tượng quản lý.
Đặc biệt, với các doanh nghiệp có hoạt động nhập khẩu nguyên liệu, sản phẩm phục vụ sản xuất, việc kiểm tra thành phần hóa học trước khi thông quan nên được xem là một bước trong quy trình quản trị rủi ro hải quan, thay vì chỉ xử lý khi cơ quan chức năng yêu cầu giải trình.
7. Doanh nghiệp nên xử lý thế nào trước khi làm thủ tục?
Trước một lô hàng có nghi ngờ chứa tiền chất công nghiệp, doanh nghiệp nên thực hiện theo trình tự:
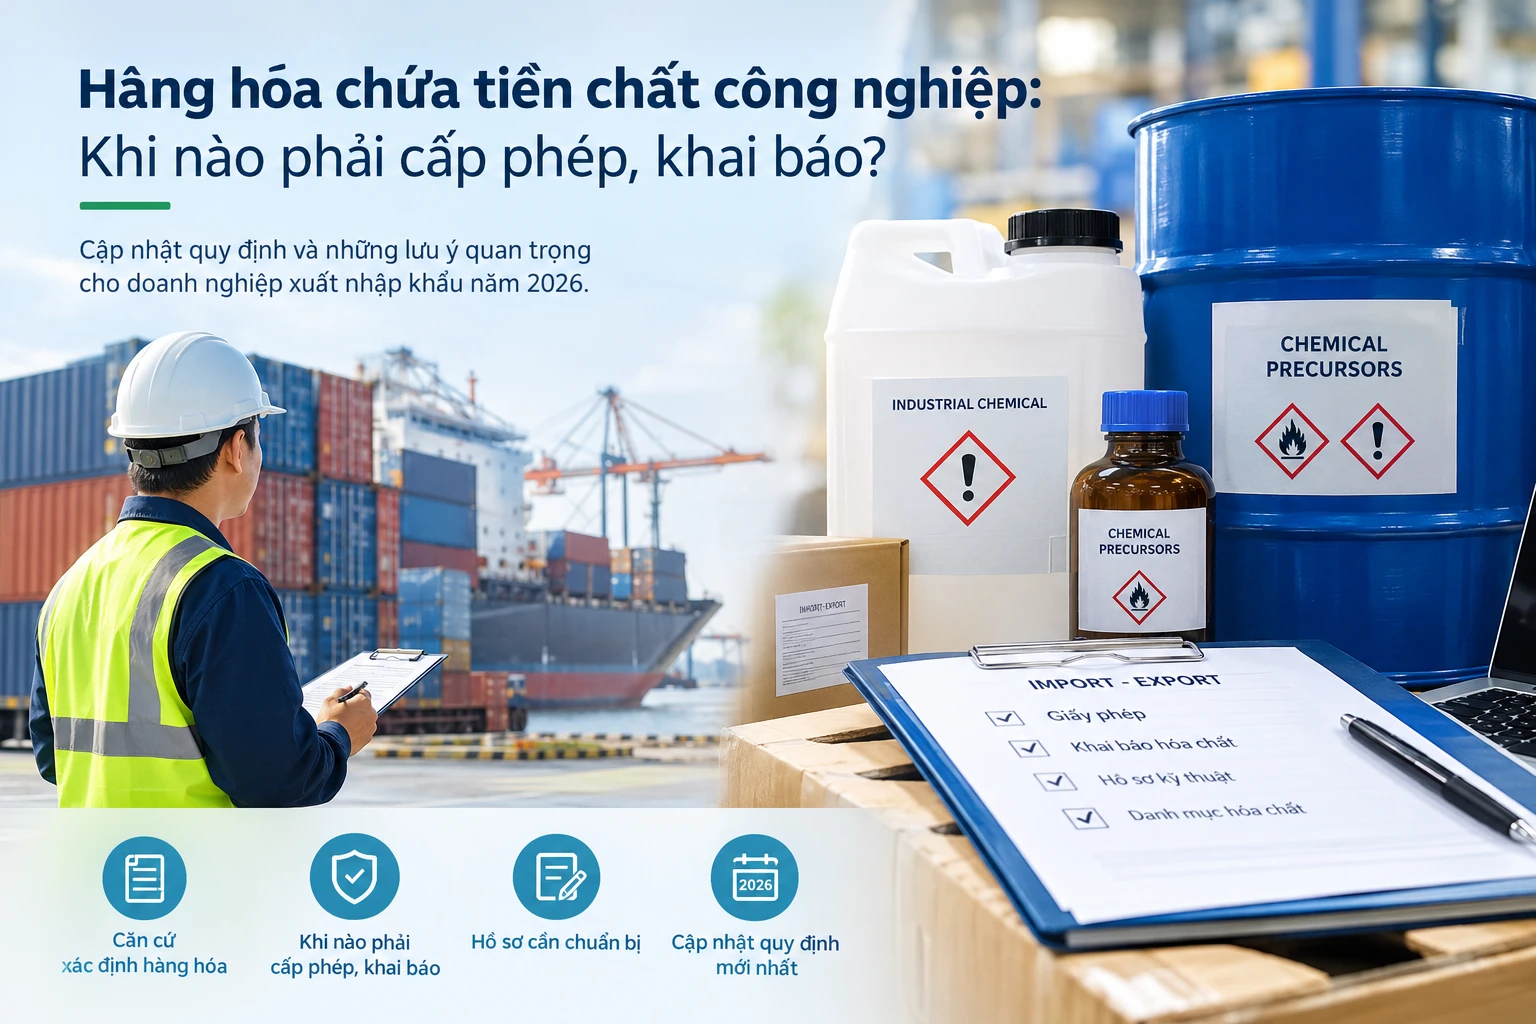
Xác định thành phần → đối chiếu danh mục hóa chất → xác định bản chất sản phẩm → xác định mục đích sử dụng → kiểm tra chính sách xuất nhập khẩu → chuẩn bị hồ sơ chứng minh.
Trong trường hợp sản phẩm có thành phần phức tạp hoặc chưa xác định được rõ thuộc nhóm hóa chất hay sản phẩm/hàng hóa chứa hóa chất, doanh nghiệp nên chủ động xin ý kiến cơ quan quản lý chuyên ngành hoặc cơ quan Hải quan trước khi thực hiện thủ tục.
Kết luận
Việc xác định hàng hóa chứa tiền chất công nghiệp có phải cấp phép hoặc khai báo hay không phụ thuộc vào nhiều yếu tố, không nên chỉ dựa vào tên hàng hoặc việc sản phẩm có chứa một tỷ lệ tiền chất nhất định.
Trong bối cảnh hệ thống pháp luật về hóa chất đã có những thay đổi từ năm 2026, doanh nghiệp xuất nhập khẩu cần cập nhật các quy định mới, rà soát thành phần hàng hóa và chuẩn bị đầy đủ hồ sơ kỹ thuật để hạn chế rủi ro trong quá trình thông quan cũng như kiểm tra sau thông quan.
Quan trọng nhất, doanh nghiệp cần xác định đúng bản chất hàng hóa ngay từ trước khi mở tờ khai, từ đó có phương án xử lý phù hợp với chính sách quản lý hiện hành.
Lưu ý: Nội dung trên mang tính chất cung cấp thông tin và tổng hợp chính sách; khi xử lý một lô hàng cụ thể, doanh nghiệp cần đối chiếu văn bản pháp luật hiện hành và hướng dẫn của cơ quan có thẩm quyền tại thời điểm thực hiện thủ tục.