Thanh Toán Tiền Lương Từ 5 Triệu Đồng Trở Lên Phải Sử Dụng Chứng Từ Không Dùng Tiền Mặt Để Được Trừ Thuế TNDN
Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) đã ban hành Công văn số 218/CST-TN ngày 27/01/2026 hướng dẫn về việc áp dụng chứng từ thanh toán không dùng tiền mặt khi chi trả tiền lương, tiền công cho người lao động để xác định chi phí được trừ khi tính thuế Thu nhập doanh nghiệp (TNDN).
1. Bắt Buộc Thanh Toán Không Dùng Tiền Mặt Cho Khoản Lương Từ 5 Triệu Đồng
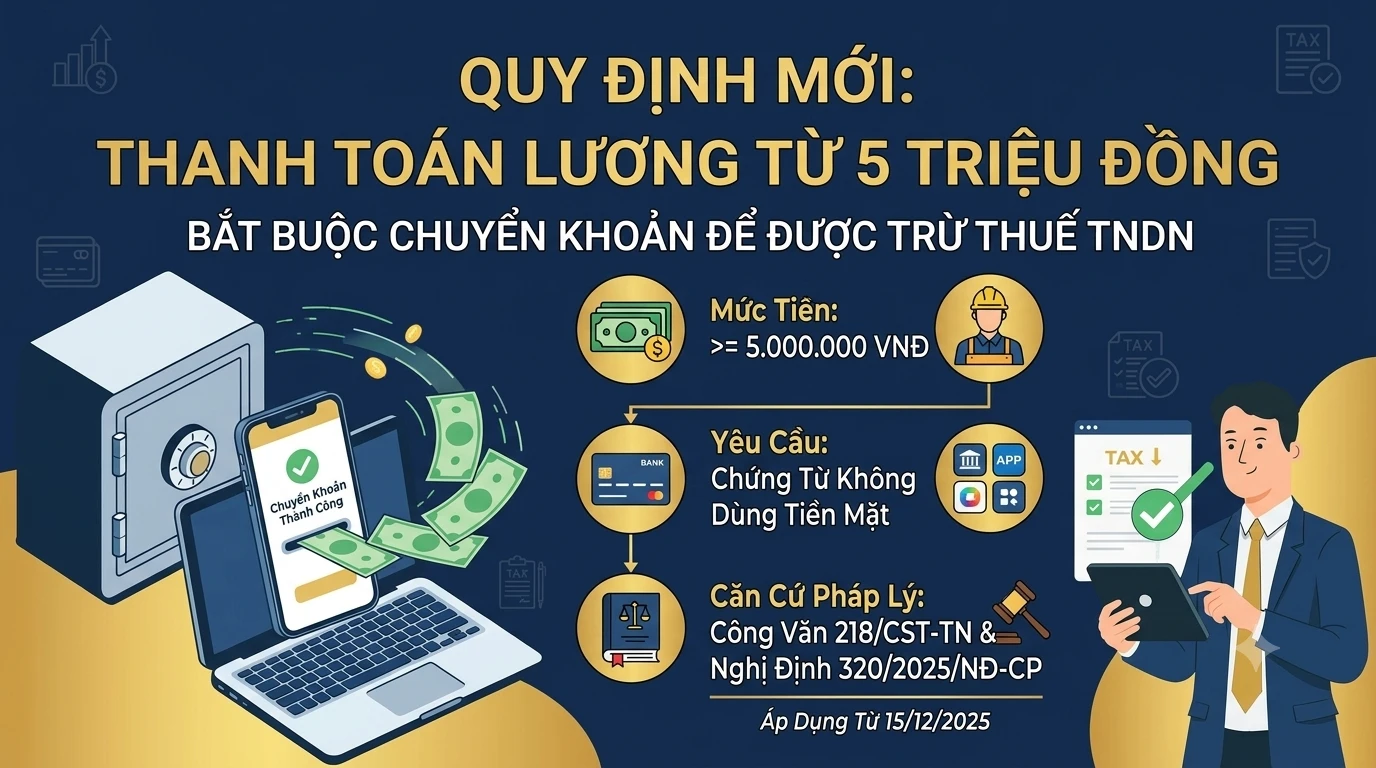
Theo Công văn 218/CST-TN, đối với khoản chi thanh toán tiền lương, tiền công từng lần có giá trị từ 05 triệu đồng trở lên cho người lao động kể từ ngày Nghị định số 320/2025/NĐ-CP có hiệu lực (ngày 15/12/2025), doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN trong kỳ.
Căn cứ pháp lý quy định:
-
Luật Thuế TNDN số 67/2025/QH15: Tại điểm c khoản 1 Điều 9 quy định khoản chi được trừ phải có đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt theo quy định của pháp luật, trừ các trường hợp đặc thù.
-
Nghị định số 320/2025/NĐ-CP: Tại khoản 1 Điều 9 quy định khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên.
2. Các Trường Hợp Chi Lương Không Được Trừ Khi Tính Thuế TNDN
Căn cứ điểm a khoản 8 Điều 10 Nghị định số 320/2025/NĐ-CP, doanh nghiệp sẽ không được hạch toán vào chi phí được trừ đối với các khoản chi sau:
-
Chi tiền lương, tiền công và các khoản phải trả khác cho người lao động mà doanh nghiệp đã hạch toán vào chi phí sản xuất kinh doanh trong kỳ nhưng thực tế không chi trả.
-
Các khoản chi trả tiền lương, tiền công không có chứng từ thanh toán theo quy định của pháp luật.
3. Quy Định Chứng Từ Không Dùng Tiền Mặt Và Hiệu Lực Áp Dụng
-
Hình thức chứng từ: Việc xác định chứng từ thanh toán không dùng tiền mặt được thực hiện theo quy định tại Điều 26 Nghị định số 181/2025/NĐ-CP ngày 01/07/2025 của Chính phủ (chi tiết thi hành Luật Thuế giá trị gia tăng và Nghị định số 52/2024/NĐ-CP).
-
Thời điểm áp dụng: Quy định về chứng từ thanh toán không dùng tiền mặt tại điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP được áp dụng chính thức từ ngày 15/12/2025.
Doanh nghiệp cần chủ động chuyển đổi phương thức chi trả lương, tiền công sang hình thức chuyển khoản hoặc các hình thức thanh toán không dùng tiền mặt hợp lệ đối với các khoản chi từ 5 triệu đồng trở lên để bảo đảm quyền lợi tối ưu chi phí thuế TNDN.