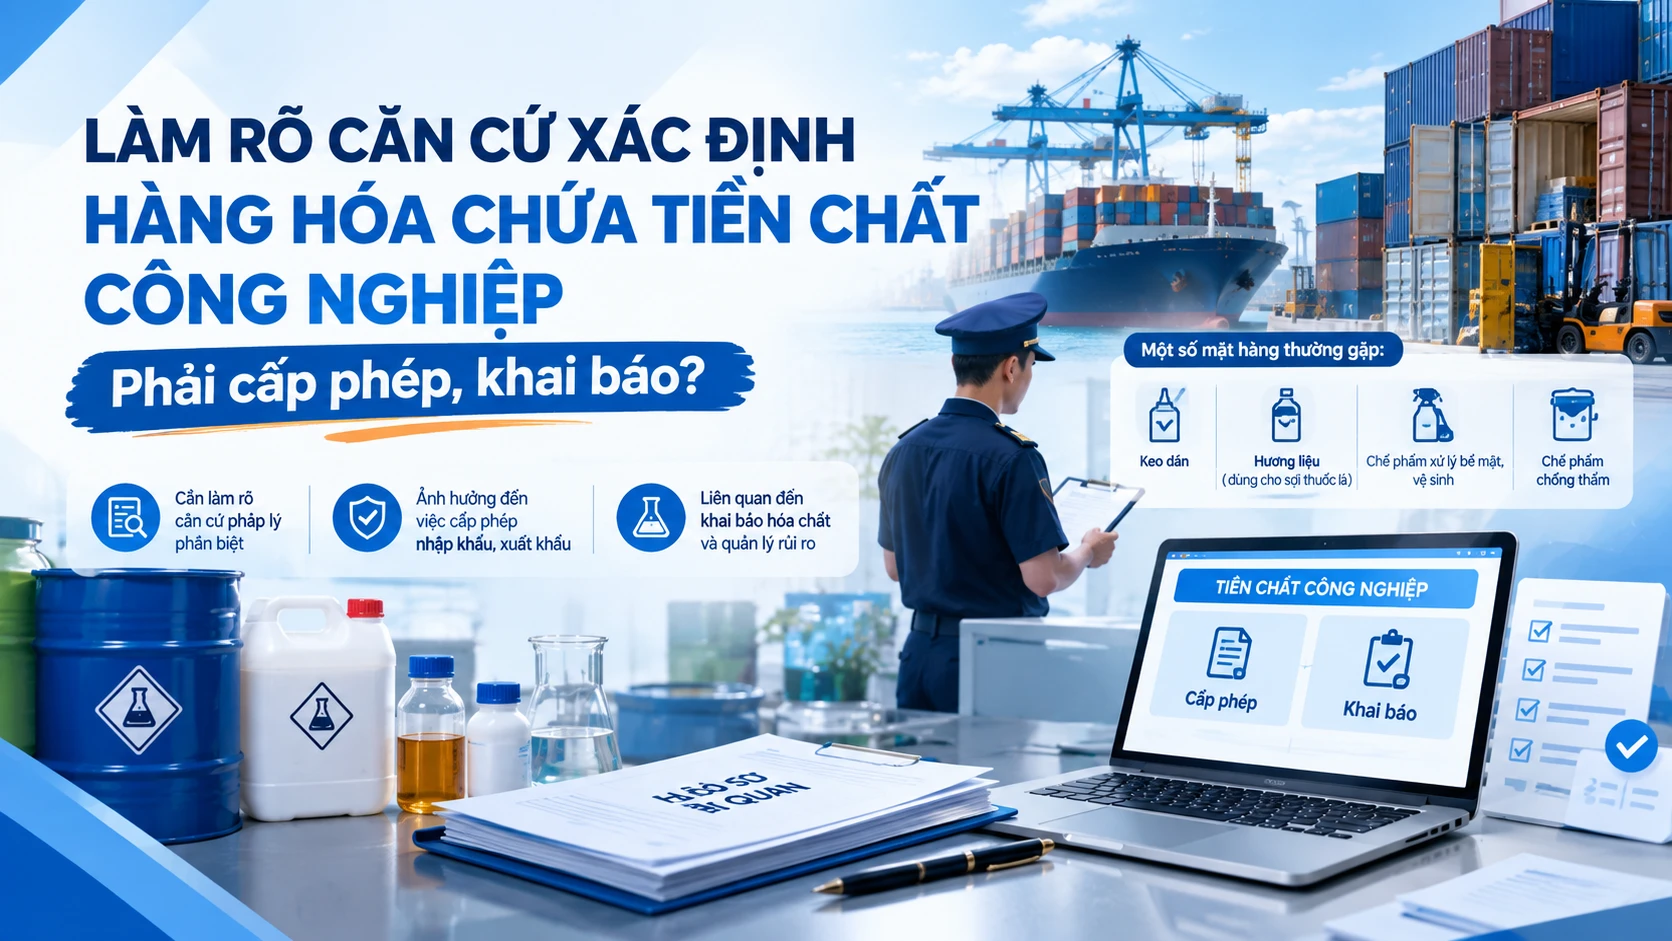
Theo thông tin từ Tạp chí Kinh tế - Tài chính, việc thiếu cơ sở pháp lý rõ ràng để phân biệt giữa "hỗn hợp chất chứa tiền chất công nghiệp" và "sản phẩm/hàng hóa chứa tiền chất công nghiệp" đang khiến nhiều doanh nghiệp xuất nhập khẩu gặp vướng mắc nghiêm trọng trong khâu kiểm tra sau thông quan.
1. Vướng mắc từ thực tế kiểm tra sau thông quan
Qua kiểm tra sau thông quan tại các doanh nghiệp gia công, sản xuất xuất khẩu, cơ quan Hải quan phát hiện nhiều phát sinh liên quan đến chính sách quản lý hàng hóa chứa tiền chất công nghiệp (TCCN).
Các mặt hàng nhập khẩu bị vướng mắc chủ yếu không phải là hóa chất thuần túy, mà là nguyên phụ liệu phục vụ trực tiếp cho sản xuất:
-
Keo dán chuyên dụng: Dùng ngay cho công đoạn dán giày, dán đế, dán vải hoặc các lớp vải giả da.
-
Chế phẩm xử lý và tẩy rửa: Dung dịch làm sạch nguyên liệu, chi tiết sản phẩm, máy móc thiết bị.
-
Chất phụ trợ ngành dệt may: Chế phẩm chống thấm nước dùng trong hồ sợi, tráng nhựa, nhuộm và hoàn thiện vải.
-
Hương liệu: Dùng tẩm sợi thuốc lá.
Doanh nghiệp nhập khẩu các sản phẩm này làm công cụ, nguyên liệu sản xuất ra mặt hàng khác chứ không kinh doanh hóa chất thương mại. Vì vậy, việc bị yêu cầu xin giấy phép xuất nhập khẩu hoặc khai báo trên Cổng thông tin một cửa quốc gia đang gây ra nhiều tranh cãi.
2. Ranh giới mong manh giữa "Hỗn hợp chất" và "Sản phẩm, hàng hóa"
Theo Luật Hóa chất, hỗn hợp chất là tập hợp của hai hoặc nhiều chất mà giữa chúng không xảy ra phản ứng hóa học ở điều kiện bình thường.
Nghị định 113/2017/NĐ-CP (sửa đổi bởi Nghị định 82/2022/NĐ-CP) quy định miễn giấy phép xuất nhập khẩu đối với hỗn hợp chất chứa TCCN theo hàm lượng nhất định (dưới 1% với Nhóm 1 và dưới 5% với Nhóm 2), đồng thời loại trừ một số sản phẩm gia dụng ra khỏi phạm vi điều chỉnh.
Tuy nhiên, hệ thống pháp luật chưa quy định cụ thể ranh giới pháp lý để phân biệt giữa:
-
Hỗn hợp chất chứa TCCN (thuộc diện quản lý chuyên ngành bắt buộc cấp phép/khai báo).
-
Sản phẩm/Hàng hóa chứa TCCN phục vụ sản xuất công nghiệp.
3. Sự thiếu thống nhất trong các văn bản hướng dẫn
Sự phức tạp tăng lên khi hướng dẫn từ cơ quan quản lý chuyên ngành chưa đồng nhất:
-
Công văn 5133/BCT-HC (10/7/2025): Hướng dẫn sản phẩm, hàng hóa có chứa TCCN không thuộc đối tượng quản lý của Bộ Công Thương.
-
Hướng dẫn tại hội thảo chuyên đề (10/10/2025): Đại diện Cục Hóa chất cho rằng hàng hóa là thành phẩm cuối cùng đưa vào sử dụng ngay thì không cần giấy phép. Ngược lại, nếu chưa phải thành phẩm cuối cùng (nhập về để phối trộn, sản xuất tiếp) thì bắt buộc phải xin phép.
Do hướng dẫn tại hội thảo chưa được thể chế hóa bằng văn bản quy phạm pháp luật chính thức, Hải quan và doanh nghiệp gặp khó khăn khi xác định nghĩa vụ đối với các lô hàng thực tế.
4. Bắt buộc làm rõ để bảo vệ quyền lợi chính đáng của doanh nghiệp
Theo ước tính từ Bộ Tài chính, nếu áp dụng quy định bắt buộc xin cấp phép hoặc khai báo cho toàn bộ các lô hàng của 5 doanh nghiệp đang kiểm tra, tổng số tiền xử phạt vi phạm hành chính có thể vượt quá 600 tỷ đồng.
Do đó, việc Bộ Công Thương sớm ban hành văn bản hướng dẫn chính thức và thống nhất là hết sức cấp thiết nhằm:
-
Tháo gỡ vướng mắc hậu kiểm: Cung cấp căn cứ pháp lý rõ ràng cho cơ quan Hải quan trong công tác kiểm tra sau thông quan.
-
Tránh khiếu nại, khiếu kiện: Giúp doanh nghiệp yên tâm hoạt động sản xuất, kinh doanh.
-
Đảm bảo tính nhất quán của pháp luật: Xử lý hài hòa các trường hợp phát sinh trước thời điểm ban hành văn bản hướng dẫn mới.